טופס 1301 הוא הדוח השנתי שבו יחיד שיש לו עסק או משלח יד, ואינו חברה, מדווח לרשות המסים על ההכנסות וההוצאות שלו בשנת המס. עצמאים מגישים אותו בעיקר דרך אתר רשות המסים ב-gov.il, ועל פי הדוח נקבעים המס הסופי, ההפרש מול המקדמות ששולמו והחזר או חיוב.
המדריך עובר על מי חייב להגיש, אילו מסמכים כדאי לאסוף, איך נראה תהליך ההגשה ומה קורה אחרי שהדוח נשלח.
מהו טופס 1301 ומי חייב להגיש אותו?
טופס 1301 הוא הדוח השנתי ליחידים ולבעלי עסקים שאינם חברה. מי שהיה לו עסק או משלח יד בשנת המס, בין אם כעוסק פטור ובין אם כעוסק מורשה, נמנה בדרך כלל עם החייבים בהגשה.
הדוח שמוגש בטופס הזה נחשב "שומה עצמית": אתם מחשבים בעצמכם את ההכנסה והמס, ורשות המסים מתבססת על הנתונים שדיווחתם עד שהיא מוציאה שומה משלה. לכן הדיוק בהגשה חשוב כבר בשלב הראשון.
יש גם הקלות. בעל עסק זעיר במסגרת הרפורמה של רשות המסים רשאי לנכות הוצאות בשיעור קבוע של 30% מהמחזור במקום להוכיח הוצאות בפועל, ובמקרים רבים הוא גם פטור מהגשת דוח שנתי. התנאים לכך מפורטים באתר רשות המסים, ושווה לבדוק שם אם העסק שלכם עומד בהם לפני שמחליטים לוותר על הדוח.
על ההבדלים בין סוגי העוסקים תוכלו לקרוא גם בעמודים על החזר מס לעוסק פטור ועל החזר מס לעוסק מורשה.
עד מתי מגישים את הדוח השנתי?
המועד תלוי בדרך ההגשה. לשנת המס 2025, שהדוח עליה הוגש במהלך 2026, קבעה רשות המסים שני מועדים, והם מופיעים בטבלה.
| דרך ההגשה | המועד לשנת המס 2025 |
|---|---|
| דוח שאינו מקוון (במקרים שבהם מותר) | 29.5.2026 |
| דוח מקוון באתר רשות המסים | 30.6.2026 |
המועד לדוח על שנת המס 2026 יפורסם על ידי רשות המסים, ובדרך כלל הוא חל במהלך 2027. כדאי לבדוק אותו בעמוד השירות של הרשות לפני שמתכננים.
מי שאינו יכול להגיש בזמן מסיבה מוצדקת רשאי לבקש ארכה מפקיד השומה. אישור הארכה מותנה בהגשת דוח משוער על ההכנסות עד המועד החוקי ובתשלום המס המגיע עד אותו מועד. הגשה באיחור ללא אישור ארכה היא עבירה, ולכן עדיף לא לדחות את ההגשה.
אילו מסמכים כדאי להכין לפני שמתחילים למלא?
לפני שנכנסים לטופס כדאי לאסוף את כל האישורים של שנת המס, כי רוב הזמן בהגשה הולך על חיפוש נתונים ולא על המילוי עצמו.
- הכנסות העסק: חשבוניות, קבלות ודוחות מחזור לשנה כולה.
- הוצאות העסק: חשבוניות מס על ציוד, שכירות, תקשורת, ביטוחים ונסיעות הקשורות לעסק.
- הכנסות נוספות: טפסי 106 אם עבדתם גם כשכירים, אישורי ריבית ודיבידנד מהבנק, ודוחות מהברוקר אם מכרתם ניירות ערך.
- הפקדות לחיסכון וביטוח: אישורים על קרן השתלמות, קרן פנסיה וביטוח חיים או אובדן כושר עבודה.
- תשלומים על חשבון המס: סכום המקדמות ששילמתם במהלך השנה למס הכנסה.
- זכויות אישיות: פרטים על ילדים, תואר אקדמי, שירות צבאי או עלייה, שמזכים בנקודות זיכוי.
חשוב לשמור את המסמכים גם אחרי ההגשה, כי פקיד השומה רשאי לבקש אסמכתאות לכל סעיף בדוח.
איך מגישים את טופס 1301 באתר רשות המסים?
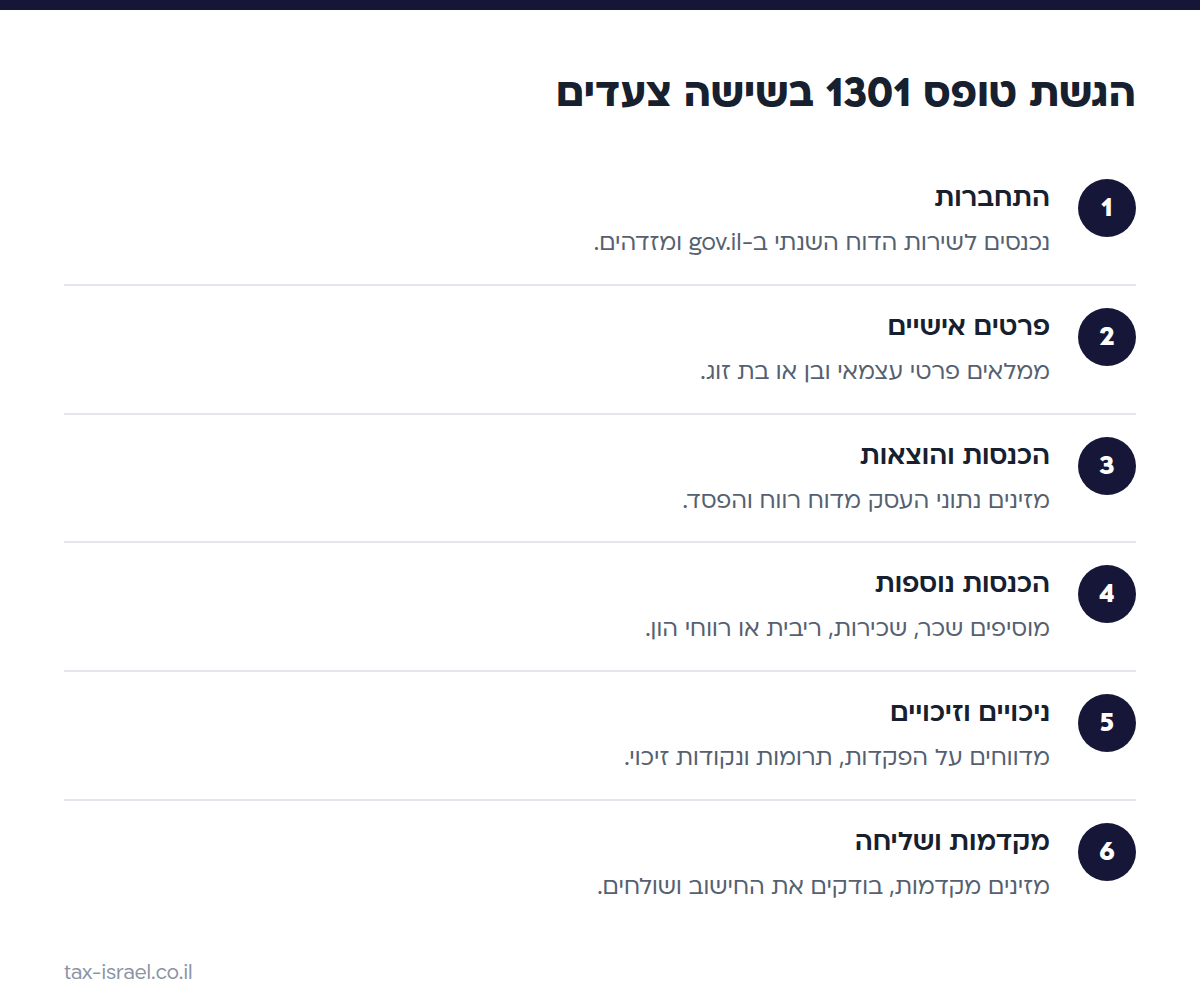
ההגשה המקוונת מתבצעת בשירות הייעודי של רשות המסים ב-gov.il, שבו נפתח בכל שנה עמוד חדש לשנת המס הרלוונטית. התהליך נראה כך:
- נכנסים לעמוד השירות של הדוח השנתי לשנת המס המתאימה ומזדהים באמצעות אמצעי ההזדהות של gov.il.
- ממלאים את הפרטים האישיים ופרטי בן או בת הזוג, אם יש.
- מזינים את הכנסות והוצאות העסק, בדרך כלל על בסיס דוח רווח והפסד שהכין רואה החשבון או היועץ.
- מוסיפים הכנסות אחרות, כמו שכר, שכר דירה, ריבית או רווחי הון.
- מדווחים על ניכויים וזיכויים: הפקדות לפנסיה ולקרן השתלמות, תרומות, ביטוחים ונקודות זיכוי.
- מזינים את המקדמות שכבר שולמו, בודקים את סכום המס או ההחזר שהמערכת מחשבת ושולחים.
- שומרים את אישור ההגשה, שמראה שהדוח התקבל במועד.
מי שאינו עצמאי ורק מבקש החזר מס על הכנסה משכר יכול לפעול בהליך אחר, כפי שמוסבר בעמוד על טופס 135.
דוגמה: איך הדוח מסתיים בהחזר או בחיוב?
הדוח השנתי משווה בין המס שחושב על הרווח השנתי לבין מה ששילמתם בפועל כמקדמות. ההפרש הוא ההחזר או החיוב. הנתונים הבאים הם המחשה בלבד ואינם תחזית למקרה שלכם.
| סעיף | עצמאי א' | עצמאית ב' |
|---|---|---|
| הכנסות בשנה | 240,000 ש"ח | 240,000 ש"ח |
| הוצאות מוכרות | 80,000 ש"ח | 40,000 ש"ח |
| רווח לצורכי מס | 160,000 ש"ח | 200,000 ש"ח |
| מקדמות ששולמו | 35,000 ש"ח | 35,000 ש"ח |
לשני העצמאים אותה הכנסה ואותן מקדמות, אבל עצמאי א' רשם הוצאות מוכרות גבוהות יותר, ולכן הרווח שעליו משלמים מס נמוך ב-40,000 שקלים. אם המס שיחושב לו יצא נמוך מ-35,000 שקלים, הוא יקבל החזר על ההפרש. אם המס של עצמאית ב' יעלה על המקדמות, היא תשלם את ההפרש.
המשמעות פשוטה: כל הוצאה מוכרת שנשכחה מגדילה את הרווח ואת המס, ולכן שווה לעבור על הוצאות העסק לפני ההגשה. סכומי המס עצמם נקבעים לפי מדרגות המס ונקודות הזיכוי של כל אחד.
מה קורה אחרי ההגשה: שומה והשגה
אחרי שהדוח נשלח, פקיד השומה יכול לקבל אותו כפי שהוא או לשנות אותו, ומי שאינו מסכים עם השומה רשאי להגיש השגה. המסלולים האפשריים מסוכמים כאן.
| תוצאה | מה זה אומר | מה עושים |
|---|---|---|
| הדוח התקבל | השומה העצמית שלכם נשארת בתוקף | משלמים חיוב או ממתינים להחזר |
| הדוח שונה | פקיד השומה שינה סעיפים והוציא הודעת שומה | בודקים אם מסכימים, ואם לא מגישים השגה |
| נדרשים מסמכים | הרשות מבקשת אסמכתאות לסעיפים בדוח | שולחים את האישורים שאספתם מראש |
את ההשגה על הודעת שומה יש להגיש תוך 30 ימים מהיום שבו נמסרה ההודעה. הקפידו על המועד הזה, כי אחריו קשה הרבה יותר לשנות את התוצאה.
אילו טעויות נפוצות כדאי להימנע מהן?
רוב הטעויות בדוח השנתי של עצמאים נובעות מארגון לקוי של המסמכים ולא מחוסר ידע במס. אלה הנפוצות ביותר:
- הוצאות שלא נרשמו: קבלות שלא נשמרו ולכן לא נתבעו, כך שהרווח המדווח גבוה מהרווח האמיתי.
- הכנסות שהושמטו: הכנסה מצד, כמו שכירות או ריבית, שלא הוזנה בדוח.
- מקדמות שלא נבדקו: אי התאמה בין הסכום שהוזן לסכום שבפועל שולם במהלך השנה.
- זכויות שלא נתבעו: נקודות זיכוי והפקדות מזכות ששכחתם לדווח.
- איחור בהגשה: הגשה אחרי המועד ללא ארכה שאושרה מראש.
איך מארגנים את השנה כדי שההגשה הבאה תהיה קלה יותר?
הדרך הקלה ביותר לקצר את ההגשה היא לא להשאיר את כל העבודה לחודשים שלפני המועד. עצמאים שמנהלים את הנתונים לאורך השנה מגיעים לטופס עם מספרים מוכנים, ולא צריכים לשחזר חודשים של פעילות מזיכרון.
- תיקייה קבועה: שמרו חשבוניות וקבלות בתיקייה דיגיטלית אחת, מחולקת לפי חודשים, וסרקו מסמכים מודפסים מיד כשהם מגיעים.
- הפרדה בין חשבונות: ניהול הכנסות והוצאות העסק בחשבון בנק נפרד מקל על הזיהוי של כל תנועה ועל התאמת הנתונים לדוח.
- בדיקה רבעונית: כל כמה חודשים השוו בין הרווח שנצבר עד כה לבין המקדמות ששילמתם, כדי לא להיתקל בהפתעה בסוף השנה.
- רישום מיידי של הוצאות: הוצאה שנרשמה ביום שבו שולמה פחות נשכחת, והיא משפיעה ישירות על הרווח שעליו משלמים מס.
מי שעובד עם רואה חשבון או יועץ מס יכול לשלוח לו את החומרים לאורך השנה ולא בבת אחת. כך נשאר זמן לשאול שאלות, לתקן חוסרים ולהגיע להגשה בלי לחץ של הרגע האחרון.
מה עושים אם לא הגשתם דוח בזמן?
אם עבר המועד ועדיין לא הגשתם דוח לשנת מס מסוימת, עדיף להגיש בהקדם ולא להמתין לדרישה מרשות המסים. אי הגשה במועד ללא אישור פקיד השומה היא עבירה שעלולה להגיע לכדי כתב אישום, ולכן כדאי לטפל בעניין מיד ולהיוועץ ברואה חשבון או ביועץ מס כשהמצב מורכב.
אם מגיע לכם החזר, יש גם סיבה כלכלית להגיש מהר. בעמוד על הגשת בקשה להחזרי מס תמצאו הסבר על ההליך הכללי.
שאלות נפוצות
מהו טופס 1301?
טופס 1301 הוא הדוח השנתי ליחידים ולבעלי עסקים שאינם חברה, כולל עצמאים. הוא מוגש לרשות המסים ומשמש כשומה עצמית על ההכנסה והמס של שנת המס.
עד מתי מגישים את טופס 1301 לשנת 2025?
לפי רשות המסים, דוח לשנת המס 2025 שאינו מקוון הוגש עד 29.5.2026, ודוח מקוון עד 30.6.2026. המועד לשנת 2026 יפורסם באתר הרשות.
אפשר לבקש ארכה להגשת הדוח?
כן, אם יש סיבה מוצדקת. האישור מותנה בהגשת דוח משוער עד המועד החוקי ובתשלום המס המגיע עד אותו מועד.
כמה זמן יש להשיג על שומה?
על הודעת שומה ניתן להגיש השגה תוך 30 ימים מהיום שבו נמסרה ההודעה.
האם בעל עסק זעיר חייב להגיש טופס 1301?
במסגרת הרפורמה לבעל עסק זעיר, שמאפשרת ניכוי הוצאות של 30% מהמחזור, ברוב המקרים אין חובה להגיש דוח שנתי. כדאי לוודא באתר רשות המסים שהעסק עומד בתנאים.
מקורות
- רשות המסים: דוח מס שנתי 2025 ליחידים ובעלי עסקים שאינם חברה (טופס 1301)
- רשות המסים: שאלות ותשובות על רפורמת בעל עסק זעיר
- כל זכות: הגשת דוח שנתי למס הכנסה
המידע במאמר הוא כללי ואינו מהווה ייעוץ מקצועי (פיננסי, מס, משפטי או רפואי). לפני החלטה כדאי להתייעץ עם בעל מקצוע מוסמך.